기사상세페이지
2026년 10월 15일 SK하이닉스는 전 거래일보다 11.06% 내린 126만2000원에 마감하며 10월 6일 이후 6거래일 동안 누적 약 31% 급락했습니다. 지금 사도 될지 궁금하다면 결론부터 말씀드리면, 이번 급락은 실적 우려보다는 금리와 수급, 지배구조 이슈가 겹친 결과에 가까우며, 반등 여부는 HBM 실적 발표와 외국인 수급 전환, 솔리다임 상장 이슈의 정리 여부에 달려 있어 단정하기 이릅니다. 이 글에서는 급락 원인과 수급, 실적 전망, 위험 요인을 구분해 정리했습니다.
■ 왜 이렇게까지 급락했나
10월 15일 급락의 배경으로는 미국 9월 소비자물가지수(CPI)가 시장 예상을 웃돌면서 기준금리 추가 인상 우려가 커진 점이 꼽힙니다. 하나증권 김록호 연구원은 이로 인해 AI 기술주 전반에 차익실현 매물이 나왔다고 짚었고, 대신증권 이경민 연구원은 AI 수익성에 대한 의구심과 투자 조달금 문제를 주가 하방 압력의 원인으로 봤습니다. 여기에 중국 창신메모리(CXMT)의 증설 속도에 대한 우려, 간밤 필라델피아 반도체지수가 4.3% 하락한 뉴욕증시 분위기도 함께 작용했습니다. 전날인 10월 14일에는 SK하이닉스 손자회사 솔리다임의 나스닥 상장 준비설이 다시 보도되면서 투자심리를 흔든 요인으로 지목됐습니다.
함께 읽으면 좋은 주식 기사
오늘의 삼성전자 주가 2026, 21만원까지 급락 →SK하이닉스 목표주가 2026, 400만원 전망은? →삼성전자·SK하이닉스 주가 비교 2026 →삼성전자 목표주가 2026, 40만원 전망 가능할까? →■ 외국인과 기관은 어떻게 움직였나
10월 15일 하루 동안 외국인은 유가증권시장에서 약 3조6241억원을 순매도했으며, 이 중 SK하이닉스에서만 1조1112억원이 빠져나갔습니다. 같은 날 삼성전자에서도 1조4573억원이 순매도됐습니다. 기관은 두 종목을 합쳐 약 5700억원을 순매수했지만 외국인 매도 규모에 크게 못 미쳐 낙폭을 방어하지 못했습니다. 전날인 10월 14일에도 외국인은 1조1814억원을 순매도했고 이 중 SK하이닉스(7345억원)가 순매도 1위 종목이었습니다. 이틀 연속 외국인이 대규모로 물량을 던진 만큼, 외국인 수급이 매수 우위로 돌아서는지가 단기 반등의 1차 신호가 될 수 있습니다.
■ HBM 실적 전망은 어떤가
실적 자체에 대한 우려는 상대적으로 크지 않습니다. 10월 2일 보도에 따르면 삼성전자와 SK하이닉스의 3분기 영업이익 전망치는 각각 약 110조원, 약 78조원으로 합산 약 188조원에 이를 것으로 집계됐습니다. 3분기부터는 HBM4 판매가 본격적으로 반영되고, 마이크론 최고경영자는 "2027년 HBM 공급 물량 대부분에 대한 계약을 완료했으며 계약 가격은 올해보다 크게 올랐다"고 밝혀 HBM 가격 상승 흐름이 이어질 가능성을 시사했습니다. 다만 실적 기대가 이미 주가에 상당 부분 반영돼 있었던 만큼, 내년에도 이익 증가세가 이어진다는 확신이 뒷받침되지 않으면 추가 상승 동력은 제한될 수 있습니다.
■ 추가 하락 위험 요인은 무엇인가
가장 큰 불확실성은 손자회사 솔리다임의 상장 이슈입니다. 지난 8월 5일 솔리다임이 5~10조원 규모의 프리IPO를 추진하고 나스닥 상장을 목표로 한다는 보도가 나왔고, SK하이닉스는 공시로 "확정된 사항이 없다"고 해명했지만 시장은 주주가치 희석 우려에 반응해 8월 15일 주가가 10.37% 급락한 바 있습니다. 9월에도 같은 내용의 재공시가 나왔고, 10월 14일에는 솔리다임의 재무·회계 핵심 인력 채용과 나스닥 상장 준비 보도가 다시 투자심리를 흔들었습니다. 이 밖에 원화 강세에 따른 수익성 부담, 중국 업체 증설 물량이 시장에 풀리는 속도의 불확실성도 추가 하락 위험으로 거론됩니다.
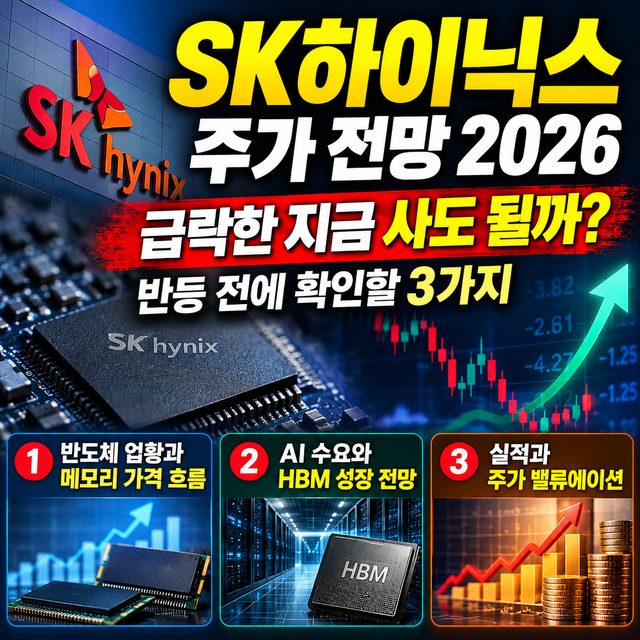
■ 반등 전에 확인해야 할 3가지
첫째, 외국인 수급이 순매도에서 순매수로 전환되는지 살펴봐야 합니다. 이틀 연속 1조원대 순매도가 나온 만큼 수급 방향 전환이 반등의 선행 신호가 될 수 있습니다. 둘째, 솔리다임 상장과 관련한 공식 입장이 추가로 나오는지 확인해야 합니다. 확정 여부가 분명해지기 전까지는 관련 보도가 나올 때마다 주가가 흔들릴 가능성이 있습니다. 셋째, 3분기 실적 발표에서 HBM4 판매 비중과 내년 공급계약 가격 협상 관련 코멘트가 어떻게 나오는지가 중요합니다. 이 세 가지를 확인하지 않은 채 단순히 "많이 떨어졌으니 저가 매수"라는 판단만으로 접근하는 것은 주의가 필요합니다.
구분 | 급락 요인 | 반등 가능 요인
거시 환경 | 미국 9월 CPI 서프라이즈, 금리 인상 우려 | 금리 우려 완화 시 투자심리 개선 가능
수급 | 외국인 이틀 연속 1조원대 순매도 | 외국인 순매수 전환 시 낙폭 되돌림 가능
지배구조 | 솔리다임 나스닥 상장·프리IPO 재추진설 | 상장 계획 공식 백지화 시 불확실성 해소
실적 | 밸류에이션 부담, 내년 이익 증가 확신 부족 | 3분기 영업이익 약 78조원 전망, HBM4 판매 본격화
경쟁 구도 | 중국 CXMT 증설 속도 불확실 | 마이크론 CEO 2027년 HBM 공급계약 가격 상승 시사
자주 묻는 질문
Q1. SK하이닉스가 급락한 가장 큰 이유는 무엇인가요?
A1. 단일 원인보다는 미국 금리 인상 우려, 외국인 대규모 매도, 솔리다임 상장 이슈가 겹친 결과로 풀이됩니다.
Q2. 실적이 나쁘다는 신호인가요?
A2. 그렇지 않습니다. 3분기 영업이익은 약 78조원으로 전망되며 HBM4 판매도 본격화되는 국면입니다. 다만 내년 이익 증가 확신이 필요하다는 지적이 있습니다.
Q3. 지금 바로 저가 매수에 나서도 될까요?
A3. 외국인 수급 전환, 솔리다임 상장 관련 공식 입장, 3분기 실적 발표 내용을 먼저 확인한 뒤 판단하는 것이 안전하며, 특정 수익을 보장하는 판단은 피해야 합니다.
SK하이닉스의 최근 급락은 실적보다는 금리, 수급, 지배구조 불확실성이 복합적으로 작용한 결과에 가깝습니다. 반등 여부를 판단하려면 외국인 수급 전환, 솔리다임 상장 관련 공식 발표, 3분기 실적과 HBM4 판매 비중을 먼저 확인하시기 바랍니다. 이 글은 투자 참고용 정보이며 투자 판단과 책임은 투자자 본인에게 있습니다.
게시물 댓글 0개