기사상세페이지
고금리 특판 적금 비교 2026, 연 7~12% 금리만 믿지 마세요…은행별 실제 이자 확인하세요
기사입력 2026.10.18 13:512026년 10월 은행권의 고금리 특판 적금 경쟁이 다시 뜨거워지고 있다.
최고 연 7~12% 금리를 내세운 상품이 잇따라 등장하면서 목돈 마련을 준비하는 소비자들의 관심도 높아졌다.
하지만 연 12% 적금이라고 해서 1년 동안 납입한 전체 금액에 12%의 이자가 붙는 것은 아니다. 매월 납입하는 적금은 돈을 넣은 시점마다 이자 계산 기간이 달라진다. 여기에 우대금리 조건과 세금까지 고려하면 실제 수령액은 예상보다 적을 수 있다.
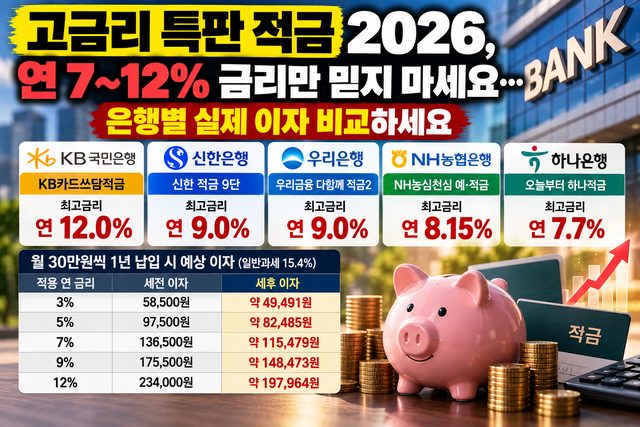
2026년 은행별 고금리 특판 적금 비교
2026년 8~10월 출시·보도된 주요 상품을 비교하면 다음과 같다.
| 은행 | 적금 상품 | 기본금리 | 최고 연 금리 |
|---|---|---|---|
| KB국민은행 | KB카드쓰담적금 | 2.0% | 12.0% |
| 신한은행 | 신한 적금 9단 | 3.0% | 9.0% |
| 우리은행 | 우리금융 다함께 적금2 | 3.5% | 9.0% |
| NH농협은행 | NH농심천심 예·적금 | 별도 확인 | 8.15% |
| 하나은행 | 오늘부터 하나적금 | 별도 확인 | 7.7% |
| 하나은행 | 하나 농구 응원 적금 | 2.0% | 7.0% |
| 카카오뱅크 | AI 목표적금 | 2.0~3.0% | 5.0% |
※ 위 금리는 해당 상품의 출시 당시 발표·보도 기준이며, 상품별 가입기간과 우대조건이 서로 다르다. 2026년 10월 18일 현재 모든 상품의 신규 가입 가능 여부가 확인된 것은 아니다.
KB국민은행 최고 12%, 카드 이용 조건 확인
KB국민은행의 KB카드쓰담적금은 기본금리 연 2.0%에 카드와 은행 거래 실적 등에 따른 우대금리를 더해 최고 연 12.0%를 내세운 상품이다.
출시 당시 10만좌 한정으로 안내됐다. 따라서 가입 전 판매가 종료됐는지, 카드 사용에 따른 추가 비용이 발생하지 않는지 확인해야 한다.
신한은행·우리은행 최고 9%, 무엇이 다를까?
신한은행 '신한 적금 9단'은 기본금리 연 3.0%, 최고금리 연 9.0%로 출시됐다. 첫 거래와 적금 가입 이력, 카드 이용 조건 등이 금리 적용에 영향을 준다.
우리은행 '우리금융 다함께 적금2'는 10월 5일 출시된 12개월 자유적립식 상품이다. 기본금리는 연 3.5%, 최고금리는 연 9.0%이며 월 납입한도는 30만원이다.
우리은행 신규 고객 우대와 카드·보험·증권 계열사 이용 실적, 지정 서비스 이용 조건 등을 충족해야 최고금리에 도달할 수 있다.
두 상품 모두 최고금리가 같더라도 개인별 거래 이력에 따라 실제 적용금리는 달라진다.
하나은행 7%, 농구 응원 조건도 살펴야
하나은행 '하나 농구 응원 적금'은 기본금리 연 2.0%에 우대금리 최대 5.0%포인트를 더해 최고 연 7.0%를 제공하는 상품으로 소개됐다.
첫 적금 가입, 마케팅 동의, 농구단 응원, 콘텐츠 참여, 친구 초대 등이 우대조건에 포함된다. 월 납입 가능 금액은 1만~30만원이다.
월 30만원씩 1년 넣으면 실제 이자는?
매월 초 30만원씩 12개월 납입한다고 가정하면 총 원금은 360만원이다. 단리·일반과세 15.4%를 적용한 예시 계산 결과는 다음과 같다.
| 적용 연 금리 | 세전 이자 | 세후 이자 |
|---|---|---|
| 3% | 58,500원 | 약 49,491원 |
| 5% | 97,500원 | 약 82,485원 |
| 7% | 136,500원 | 약 115,479원 |
| 9% | 175,500원 | 약 148,473원 |
| 12% | 234,000원 | 약 197,964원 |
연 9%가 실제로 적용된다면 세후 이자는 약 14만8천원이다. 반면 우대조건을 충족하지 못해 연 3%만 적용되면 약 4만9천원으로 줄어든다.
이 계산은 모든 상품에 동일한 납입 방식과 기간을 가정한 비교 예시다. 실제 상품은 월 한도, 납입일, 만기일, 금리 적용 방식이 달라 결과가 다를 수 있다.
특판 적금 가입 전 반드시 확인할 사항
우선 최고금리보다 기본금리를 살펴야 한다. 이후 신규 고객 우대, 급여이체, 카드 실적, 자동이체, 이벤트 참여 등 본인이 충족할 수 있는 조건을 구분해야 한다.
특히 카드 사용을 늘려 우대금리를 받으려는 경우 추가 지출이 이자 혜택보다 커질 수 있다. 판매 한도와 중도해지 금리도 중요하다.
금융감독원 금융상품 비교 서비스와 은행 공식 상품설명서에서 가입 가능 여부를 최종 확인하는 것이 안전하다.
자주 묻는 질문(Q&A)
Q1. 연 12% 적금이면 무조건 가장 유리한가요?
아닙니다. 우대조건과 월 납입한도, 실제 적용금리를 비교해야 합니다.
Q2. 특판 적금은 언제까지 가입할 수 있나요?
상품마다 다릅니다. 정해진 판매기간이 남아 있어도 한도 소진으로 조기 종료될 수 있습니다.
Q3. 적금 금리가 같으면 실제 이자도 같은가요?
반드시 그렇지는 않습니다. 가입기간과 납입금액, 납입일, 우대금리 적용 방식에 따라 달라집니다.
고금리 특판 적금을 선택할 때 중요한 것은 광고에 표시된 최고금리가 아니라 내가 실제로 적용받을 금리와 만기에 받을 세후 이자다. 가입 버튼을 누르기 전 상품설명서부터 확인하는 것이 좋다.
게시물 댓글 0개