행사 및 생활
에이피알 실적 전망 2026, 메디큐브 해외 매출·증권사 목표주가 비교
상반기 매출 1조3609억원에도 3분기 영업이익 눈높이는 낮아진 에이피알, 증권사별 목표주가를 비교했다
- 조광호 기자
- 등록 2026.10.17 12:57
- 조회수 79
뷰티·뷰티디바이스 기업 에이피알(278470)이 올해 상반기까지 역대급 외형 성장을 이어갔지만, 3분기 수익성 추정치는 증권가에서 잇따라 하향 조정되고 있다. 본지는 최근 72시간 내 공개된 증권사 리포트와 공시 내용을 바탕으로 에이피알의 2026년 실적 흐름과 메디큐브의 해외 매출 현황, 증권사별 목표주가를 정리했다.
■ 상반기 실적, 지난해 연간치에 근접
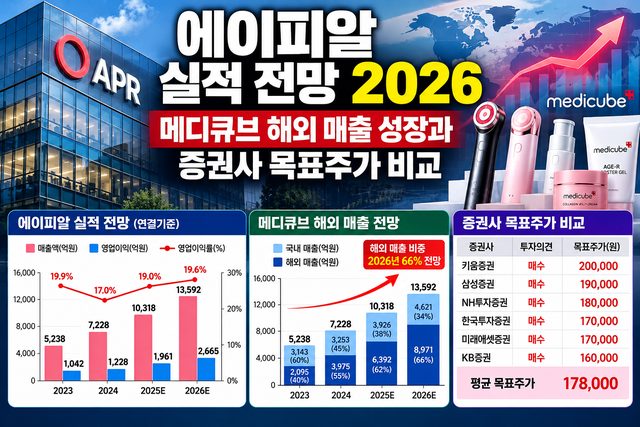
잡포스트 보도에 따르면 에이피알은 지난 8월 5일 2026년 1분기 매출 5934억원, 영업이익 1523억원을 공시했고, 상반기 누적 매출은 1조3609억원에 달했다. 뉴데일리경제에 따르면 이 상반기 누적 매출과 영업이익 3428억원은 각각 지난해(2025년) 연간 실적의 89%, 95% 수준에 해당한다. 상반기만으로 전년도 연매출에 근접한 셈으로, 해외 화장품·뷰티디바이스 판매 확대가 성장을 이끈 것으로 풀이된다.
■ 3분기는 매출 선방, 이익은 눈높이 하향
3분기 실적은 아직 공식 발표 전이며, 10월 13일 전후로 증권사들이 추정치를 낮췄다. 메리츠증권은 3분기 매출은 컨센서스에 부합하겠지만 영업이익은 예상치를 15%가량 밑돌 것으로 전망했다. 다올투자증권은 영업이익을 전년 동기 대비 95.3% 늘어난 1877억원으로 추정했는데, 이는 시장 예상치(1975억원) 대비 약 5% 낮은 수준이다. SK증권도 3분기 영업이익이 컨센서스를 약 9% 밑돌 것으로 봤다. 공통 원인은 원화 강세에 따른 원가율 상승과 유럽 내 온라인 판매 비중 확대에 따른 운송비·판매 수수료 증가였다. 다만 매출 자체는 세 증권사 모두 견조한 흐름을 유지할 것으로 전망해, 외형 성장의 큰 흐름이 꺾인 것은 아니라는 평가가 많았다.
■ 메디큐브 해외 매출, 미국·유럽이 성장 축
메리츠증권 리포트(10월 13일)는 3분기 미국 매출이 전년 동기 대비 124% 늘어 전체 매출의 47.1%를 차지하고, 유럽 매출은 689% 급증해 비중이 21.5%까지 올라갈 것으로 추정했다. 미국과 유럽을 합치면 전체 매출의 약 70%에 달해, 원화 강세가 실적에 미치는 영향이 커졌다는 분석도 함께 제시됐다. 네이트뉴스(9월 18일)는 메디큐브의 상반기 북미·유럽 매출 비중이 64%에 이른다고 보도했는데, 분기별 증권사 추정치와 보도 시점에 따라 구체적 비중 수치는 다소 차이가 있어 정확한 분기별 비중은 11월 공식 실적 발표를 통해 확인이 필요하다. 다만 방향성 면에서는 북미·유럽 중심 해외 매출이 전체 성장을 견인하고 있다는 점은 여러 보도에서 일관되게 확인된다.
■ 아마존 프라임 빅딜데이즈로 본 4분기 모멘텀
지난 10월 6~7일 열린 아마존 '프라임 빅딜데이즈'에서 메디큐브는 미국 매출이 전년 행사 대비 약 85% 늘었고, 영국·독일·스페인·이탈리아·프랑스 등 유럽 주요국에서 역대 최대 일매출을 기록했다. 아마존 미국·영국·이탈리아·스페인 뷰티 카테고리 검색어 순위에서 메디큐브가 1위에 오르기도 했다. 회사는 블랙프라이데이·크리스마스 시즌을 겨냥한 신제품과 프로모션, 오프라인 매장 확대를 준비 중이어서 4분기 매출 성장세는 이어질 가능성이 높게 점쳐진다. 다만 수익성 개선 여부는 별개 변수로 남아 있다.
■ 증권사 목표주가, 500만원대 초반으로 수렴
10월 13일을 전후로 주요 증권사들이 목표주가를 일제히 낮췄다. 다올투자증권은 56만원에서 50만원으로, 메리츠증권은 55만원에서 52만원으로 내렸다. SK증권은 9월 7일 56만원에서 10월 13일 48만원으로 낮추면서도 '매수' 의견은 유지했다. 뉴스핌에 따르면 SK증권의 48만원은 최근 6개월 내 최저 목표가로, 4월 16일 미래에셋증권 목표가와 같은 수준이며 당시 평균 컨센서스(52만8636원)보다 약 9.2% 낮았다. 이보다 앞서 교보증권은 4월 9일 47만원(매수), 하나증권은 6월 9일 51만원을 제시한 바 있다. 목표가는 낮아졌지만 대다수 증권사가 투자의견 '매수'는 유지하고 있어, 단기 이익 눈높이 조정과 별개로 중장기 성장성에 대한 평가는 크게 흔들리지 않은 것으로 해석된다.
| 증권사 | 리포트일자 | 목표주가 | 투자의견 |
|---|---|---|---|
| 교보증권 | 2026.04.09 | 47만원 | 매수 |
| 하나증권 | 2026.06.09 | 51만원 | 확인되지 않음 |
| 다올투자증권 | 2026.10.13 | 50만원(56만→) | 확인되지 않음 |
| 메리츠증권 | 2026.10.13 | 52만원(55만→) | 매수 |
| SK증권 | 2026.10.13 | 48만원(56만→) | 매수 |
■ Q&A
Q1. 3분기 실적은 이미 발표됐나?
A1. 아니다. 10월 17일 현재 공식 3분기 실적은 발표 전이며, 기사에 나온 영업이익 수치는 모두 증권사의 추정치다. 실제 발표치와는 차이가 있을 수 있다.
Q2. 목표주가가 낮아졌으면 투자의견도 나빠진 건가?
A2. 확인된 리포트에서는 메리츠증권과 SK증권 모두 목표가를 내리면서도 '매수' 의견은 그대로 유지했다. 단기 수익성 우려와 중장기 투자의견은 별개로 평가된 것으로 보인다.
Q3. 메디큐브 해외 매출 비중은 정확히 몇 %인가?
A3. 보도마다 다르다. 메리츠증권은 3분기 미국 47.1%, 유럽 21.5%(합산 약 70%)로 추정했고, 네이트뉴스는 상반기 북미·유럽 합산 비중을 64%로 보도했다. 시점과 집계 기준이 달라 정확한 수치는 공식 실적 발표를 통해 확인해야 한다.
종합하면 에이피알은 상반기까지 전년 연간 실적에 맞먹는 외형 성장을 이뤘고, 미국·유럽을 중심으로 한 메디큐브 해외 매출도 꾸준히 확대되고 있다. 다만 원화 강세와 유럽 물류비 부담으로 3분기 수익성 눈높이는 낮아졌고, 이에 따라 증권사 목표주가도 50만원대 초반으로 수렴하는 모습이다. 다수 증권사가 '매수' 의견을 유지하고 있는 만큼, 11월로 예상되는 실제 3분기 실적 발표와 4분기 성수기 판매 실적이 향후 주가 재평가의 분수령이 될 것으로 보인다.
Copyright @2026 진해신문. All rights reserved.