'가계대출'검색결과 - 전체기사 중 6건의 기사가 검색되었습니다.
-

정기예금 금리 4% 오른 이유는? 은행 예금 경쟁·저금리 대출 감소 확인하세요
정기예금 금리가 다시 연 4%대로 올라온 가장 큰 이유는 한국은행의 기준금리 인상과 은행들의 예금 유치 경쟁 때문입니다. 은행들이 고객 자금을 확보하려고 예금금리를 높이면서 연 4% 이상 정기예금 비중이 크게 늘었습니다. 반면 대출금리도 동반 상승해 연 4% 미만 저금리 가계대출은 급감했습니다. 2026년 11월 1일 공개된 한국은행 금융기관 가중평균금리 통계 분석에 따르면, 9월 은행권 신규 정기예금 중 연 4% 이상 금리가 적용된 비중은 10.6%였습니다. 8월에는 0.5%였으나 한 달 만에 10.1%포인트 상승...
- 조광호
- 2026-11-02 00:25
-

신축아파트 분양잔금대출 한도, 2026년 규제완화로 얼마나 늘었나? 신청조건 확인하세요
올해 하반기 신축 아파트 입주를 앞둔 분들이라면 "잔금대출이 이제 더 잘 나온다는데 정말인가" 궁금하실 겁니다. 금융당국이 2026년 금융권 가계대출 총량 증가율 목표를 기존 1.5%에서 3% 수준으로 올리면서, 2026년 하반기부터 이주비·중도금·잔금대출 같은 주택공급 관련 주택담보대출을 은행의 총량관리 목표와 분리해 별도로 관리하기로 했기 때문입니다. 다만 개인별 LTV·DSR 한도 규제가 없어진 것은 아니라는 점은 꼭 짚고 넘어가야 합니다. 이 글에서는 무엇이 달라졌는지, ...
- 조광호
- 2026-10-29 13:58
-
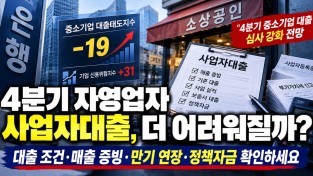
4분기 자영업자 대출 심사 강화, 사업자대출 받으려면 무엇부터 확인할까?
2026년 4분기 은행의 기업대출 심사가 강화될 것으로 전망되면서 사업자대출을 알아보는 자영업자와 중소기업의 부담이 커질 수 있다는 우려가 나오고 있습니다. 특히 매출이 줄었거나 기존 사업자대출 만기가 다가오는 개인사업자라면 은행의 대출 심사 방향을 미리 살펴볼 필요가 있습니다. 한국은행이 10월 26일 발표한 금융기관 대출행태서베이 결과에 따르면 4분기 중소기업 대출태도지수는 -19로 나타났습니다. 대기업 대출태도지수 -8보다 낮은 수치로, 중소기업 대...
- 조광호
- 2026-10-26 13:21
-
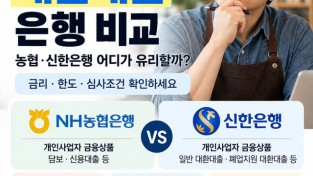
개인사업자 대환대출 은행 비교, 농협·신한은행 어디가 유리할까? 금리·한도·심사조건 확인하세요
개인사업자 대환대출 은행 비교, NH농협은행과 신한은행 중 어디가 유리할까요? 고금리 사업자대출을 이용하고 있다면 금리가 낮은 은행으로 갈아타는 방법을 생각하게 됩니다. 하지만 대환대출은 단순히 은행 이름만 보고 결정할 문제가 아닙니다. 같은 개인사업자라도 사업기간과 매출, 신용점수, 담보 여부, 기존 대출 종류에 따라 대환 가능 여부가 달라집니다. 특히 정부 지원 소상공인 대환대출과 은행이 자체적으로 취급하는 사업자대출은 금리와 심사 구조가 다릅니다. NH농협은행과 신한은행은 소상공인 정책자...
- 조광호
- 2026-10-20 13:20
-

소상공인 대환대출 신청방법, 연 7% 이상 대출 4.5%로 낮출 수 있을까? 대상·필요서류 확인하세요
소상공인 대환대출 신청방법을 찾고 계신가요? 사업을 운영하면서 연 7% 이상의 고금리 대출을 이용하고 있다면 정부가 지원하는 대환대출 대상인지 확인할 필요가 있습니다. 소상공인 대환대출은 기존 대출을 저금리·장기분할상환 대출로 바꿔 이자와 상환 부담을 줄이는 정책금융 제도입니다. 2026년 중소벤처기업부 소상공인 정책자금 융자계획에 따르면 중·저신용 소상공인이 보유한 고금리 대출 등을 연 4.5% 고정금리로 전환하는 대환대출이 포함돼 있습니다. 지원한도는 기업당 최대 5천만원이...
- 조광호
- 2026-10-20 13:16
-

수도권 스트레스 DSR 3단계, 가산금리 1.5%로 대출한도 더 줄어듭니다
수도권에서 주택담보대출이나 신용대출을 받을 계획이라면 스트레스 DSR(총부채원리금상환비율) 3단계 시행으로 대출 한도가 더 줄어든다는 점을 미리 확인해야 합니다. 2025년 7월 1일부터 수도권 가계대출에 스트레스 금리 1.5%가 적용되기 시작했고, 적용 대상도 은행권 주택담보대출·신용대출에서 전 금융권 가계대출로 확대됐습니다. ■ 스트레스 DSR이란 무엇인가 스트레스 DSR은 변동금리 대출의 금리 변동 위험을 반영해, 실제 대출금리에 일정한 가산금리(스트레스 금리)를 더해 DSR을 계산하는 제도입니다. **가산금리가 높아질...
- 조광호
- 2026-10-08 12:39